Lo esencial en 30 segundos
Subrogar tu hipoteca es llevártela a otro banco que te ofrece mejores condiciones, sin cancelarla ni firmar una nueva. El banco nuevo paga tu deuda al antiguo y ocupa su lugar. Tú sigues con la misma hipoteca, pero con otro tipo de interés o plazo.
Tu banco actual no puede impedirlo. Lo único que puede hacer es igualar la oferta en un plazo de 15 días naturales.
El coste suele ser bajo. No pagas el impuesto de actos jurídicos documentados en su modalidad gradual. El banco nuevo asume la notaría, el registro y la gestoría. A ti te toca la tasación y, si la hipoteca es joven, una comisión con tope legal.
Compensa, sobre todo, cuando la diferencia de tipo es de al menos 0,3–0,5 puntos y te quedan muchos años por pagar. Más abajo tienes una calculadora para comprobarlo con tus números.
Qué es la subrogación de hipoteca
«Subrogar» significa sustituir a alguien en un contrato. En las hipotecas hay dos tipos, y conviene no confundirlos porque responden a situaciones muy distintas.
Subrogación de acreedor: cambias de banco
Es la que interesa a quien ya tiene hipoteca. Un banco nuevo sustituye al tuyo como acreedor. Lo regula la Ley 2/1994, y en la escritura de subrogación solo se pueden cambiar dos cosas: el tipo de interés y el plazo.
Este artículo trata de este tipo de subrogación.
Subrogación de deudor: compras un piso con su hipoteca
Aquí quien cambia es el deudor. Ocurre cuando compras una vivienda y asumes la hipoteca que ya tenía el vendedor, a menudo en obra nueva con el préstamo del promotor. El banco tiene que aprobarte como nuevo deudor y estudiará tu solvencia igual que en una hipoteca nueva.
Subrogación frente a novación
La novación es el otro camino para mejorar tu hipoteca: negocias con tu propio banco y cambias las condiciones sin salir de él. Permite modificar más cosas (capital, sistema de amortización, garantías), pero tu banco puede decir que no. La subrogación es tu derecho; la novación, un acuerdo.
En la práctica, una amenaza creíble de subrogación es lo que más a menudo consigue una buena novación.
Cuánto cuesta subrogar una hipoteca
La comisión que puede cobrarte tu banco actual
La Ley 5/2019 limita lo que tu banco puede cobrarte cuando te vas. El tope depende del tipo de hipoteca que tienes y de su antigüedad:
| Tu hipoteca actual | Si te vas a… | Comisión máxima |
|---|---|---|
| Variable, más de 3 años | Fija o mixta (tramo fijo ≥3 años) | 0 % |
| Variable, menos de 3 años | Fija o mixta (tramo fijo ≥3 años) | 0,05 % |
| Variable | Otra variable | 0,15 % los 5 primeros años o 0,25 % los 3 primeros (según contrato); después, 0 % |
| Fija | Cualquiera | 2 % los 10 primeros años; 1,5 % después |
En todos los casos, el banco solo puede cobrar si sufre una pérdida financiera real, y nunca por encima de esos porcentajes. Si tu escritura dice otra cosa, prevalece la ley para las hipotecas firmadas desde junio de 2019. Las anteriores tienen sus propias reglas: si es variable y subrogas a fijo, también se aplican los límites actuales; en el resto de casos, la Ley 2/1994 fija un máximo del 1 %.
Los demás gastos
| Gasto | Importe orientativo | Quién lo paga |
|---|---|---|
| Tasación de la vivienda | 250–500 € | Tú |
| Notaría | Arancel reducido («documento sin cuantía») | Banco nuevo |
| Registro de la propiedad | Arancel con rebaja del 90 % | Banco nuevo |
| Gestoría | Variable | Banco nuevo |
| Impuesto AJD (modalidad gradual) | Exento | — |
El reparto sale del artículo 14.1.e de la Ley 5/2019, al que remite la Ley 2/1994. El banco nuevo debe darte, junto con la oferta vinculante, un documento con todos los gastos y los límites de comisión.
En resumen: si tu hipoteca tiene más de 3 años, lo normal es que la subrogación te cueste solo la tasación.
Cuándo compensa: un ejemplo con números
Javier firmó en 2018 una hipoteca variable a euríbor + 1,00 %. Le quedan 140.000 € y 22 años. Con el euríbor de agosto de 2026 (2,954 %, según el Banco de España), paga un 3,954 %.
Recibe dos ofertas de subrogación:
| Opción | Tipo | Cuota mensual | Ahorro al mes | Intereses pendientes | Coste para Javier |
|---|---|---|---|---|---|
| Quedarse como está | Euríbor + 1,00 % (3,954 %) | 794,80 € | — | 69.827 € | 0 € |
| Otra variable | Euríbor + 0,55 % (3,504 %) | 761,44 € | 33,36 € | 61.021 € | ~400 € (tasación) |
| Pasar a fija | 2,95 % | 721,50 € | 73,30 € | 50.476 € | ~400 € (tasación) |
Sistema francés, sin bonificaciones ni seguros. En las opciones variables se supone que el euríbor no cambia, algo que no ocurrirá.
Como su hipoteca tiene más de 5 años, su banco no puede cobrarle comisión en ningún caso. La tasación es el único gasto.
- Con la variable mejorada, recupera los 400 € en 12 meses.
- Con la fija, en 6 meses, y además deja de depender del euríbor.
La fija gana aquí porque el diferencial de Javier es alto y el euríbor está subiendo. Con un euríbor que bajara de forma sostenida, la variable mejorada podría acabar siendo más barata. Ninguna opción es mejor en todos los escenarios: depende de cuánto riesgo de cuota estés dispuesto a asumir.
Una regla práctica
La subrogación suele merecer la pena cuando se cumplen dos condiciones:
- La mejora de tipo es de al menos 0,3–0,5 puntos.
- Recuperas los gastos en menos de 2–3 años.
Con diferencias menores, lo más eficiente suele ser usar la oferta para negociar una novación con tu propio banco.
Calcula tu caso
¿Te compensa subrogar tu hipoteca?
Introduce los datos de tu hipoteca y de la oferta que te han hecho.
Cálculo con sistema de amortización francés y tipos constantes durante todo el plazo. Si tu hipoteca es variable, el resultado real dependerá de la evolución del euríbor. No incluye seguros ni productos vinculados, que pueden cambiar la comparación: compara también la TAE. Herramienta orientativa; no es una oferta ni asesoramiento financiero.
La calculadora viene rellenada con el caso de Javier pasando a fija. Cambia los valores por los tuyos.
Cómo se hace una subrogación, paso a paso
El proceso lo marca el artículo 2 de la Ley 2/1994. Tiene tres plazos legales que conviene conocer, porque en ellos está tu poder de negociación.
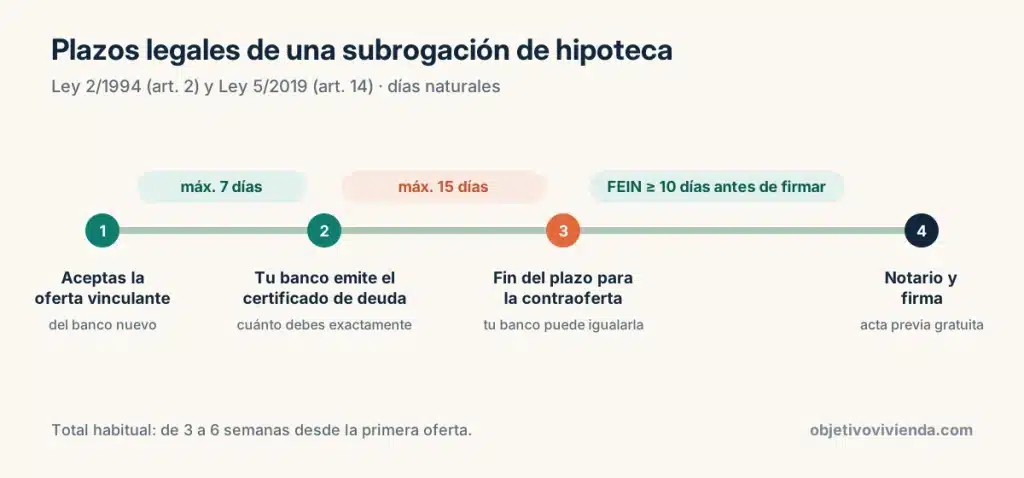
- Pide ofertas a otros bancos. Lleva tu escritura, el último recibo, nóminas y la declaración de la renta. Compara la TAE de cada oferta, no solo el TIN.
- Recibe la oferta vinculante. El banco nuevo te entrega la FEIN, la FiAE y un documento con los gastos de la subrogación y los límites de comisión.
- Acepta la oferta. Al aceptarla, autorizas al banco nuevo a comunicársela al tuyo y a pedirle el certificado de deuda.
- Tu banco entrega el certificado de deuda. Tiene un máximo de 7 días naturales para indicar cuánto debes exactamente.
- Tu banco puede contraofertar. Dispone de 15 días naturales desde la entrega del certificado para igualar o mejorar la oferta con una novación. Si lo hace y te conviene, puedes quedarte. Si no, sigues adelante.
- Pasa por el notario. Antes de firmar, el notario te asesora gratis y levanta un acta. La FEIN debe estar en tu poder al menos 10 días naturales antes de la firma.
- Firma la escritura de subrogación. El banco nuevo paga tu deuda al antiguo y se inscribe el cambio en el Registro de la Propiedad.
Desde la primera oferta hasta la firma suelen pasar entre 3 y 6 semanas.
Un detalle importante: tu banco no puede negarse a cobrar. Si no colabora, el notario puede depositar el importe a su disposición y la subrogación sigue adelante igualmente.
Cuándo no compensa subrogar
- Te quedan pocos años o poco capital. Con 30.000 € pendientes a 5 años, una mejora de medio punto apenas ahorra 7 € al mes.
- Tienes una hipoteca fija reciente con comisión alta. Si tu fija tiene menos de 10 años, tu banco puede cobrarte hasta un 2 % del capital si sufre pérdida financiera. Esa comisión se come cualquier ahorro razonable.
- Tu diferencial ya es muy bajo. Las variables firmadas antes de 2010 con euríbor + 0,30–0,50 % son difíciles de mejorar.
- La oferta exige muchas vinculaciones. Seguros de vida y hogar caros, tarjetas o planes de pensiones pueden anular el ahorro del tipo.
- Necesitas cambiar algo más que el tipo o el plazo. Si quieres ampliar capital o sacar a un titular, la subrogación no lo permite. Tendrás que cancelar y firmar una hipoteca nueva.
Errores comunes
- Comparar TIN en lugar de TAE. La TAE incluye el coste de los productos vinculados. Es la cifra que permite comparar ofertas de verdad.
- Olvidar quitar los productos del banco antiguo. Tras la subrogación, revisa qué seguros y cuentas sigues pagando y si te interesa mantenerlos.
- No usar la contraoferta. Tu banco tiene 15 días para mejorar la oferta. A veces la mejor condición sale de ahí.
- Alargar el plazo sin mirar el total. Ampliar años baja la cuota pero encarece la hipoteca. Compara siempre los intereses totales.
- Pagar una comisión que la ley no permite. Revisa la tabla de comisiones antes de aceptar cualquier cargo.
Preguntas frecuentes
¿Mi banco puede impedir la subrogación? No. Puede igualar la oferta en 15 días, pero no negarse a la operación ni a cobrar la deuda.
¿Puedo subrogar una hipoteca fija? Sí, pero la comisión puede llegar al 2 % del capital en los primeros 10 años. Haz números antes.
¿Necesito una tasación nueva? Normalmente sí. El banco nuevo quiere saber cuánto vale hoy la vivienda que garantiza el préstamo.
¿Puedo pedir más dinero al subrogar? No. La subrogación solo permite cambiar el tipo de interés y el plazo. Para ampliar capital necesitas una novación o una hipoteca nueva.
¿Se pagan impuestos? No en la modalidad gradual del impuesto de actos jurídicos documentados: la Ley 2/1994 la exime.
¿Cuántas veces puedo subrogar mi hipoteca? No hay límite legal. Cada vez tendrás que valorar los gastos frente al ahorro.
Aviso y fuentes
Este artículo tiene carácter informativo y no constituye asesoramiento financiero ni una recomendación personalizada. Las condiciones dependen de tu contrato y de tu perfil. Antes de firmar, revisa la FEIN y consulta con tu entidad o con un asesor independiente.
Fuentes oficiales:
- Ley 2/1994, sobre subrogación y modificación de préstamos hipotecarios (BOE): artículos 2 (procedimiento y plazos), 3 y disposición adicional primera (comisión del 1 % en préstamos anteriores), 4 (qué se puede modificar), 7 (exención de AJD) y 8 (aranceles).
- Ley 5/2019, reguladora de los contratos de crédito inmobiliario (BOE): artículo 23 (comisiones) y 14.1.e (reparto de gastos).
- Banco de España, euríbor de agosto de 2026.